

大家可能經常聽到有關退休預算的討論,有人認為退休要幾百萬,也有人說要幾千萬!其實每個人的情況及要求都不同,不妨花幾分鐘時間,動手計一計自己的退休預算。大家可以使用投委會的「退休計劃計算機」,計算以下四條數:
- 預期你退休需要多少錢?
- 你的退休儲蓄 (包括強積金及個人投資) 預期可以儲到多少錢?
- 你的退休儲蓄是否足夠應付退休所需?
- 若不足夠的話,每月需要增加多少儲蓄?
以下由香港教育大學個人理財教育文學碩士課程副主任兼高級講師 羅劍輝博士為我們作計算示範。
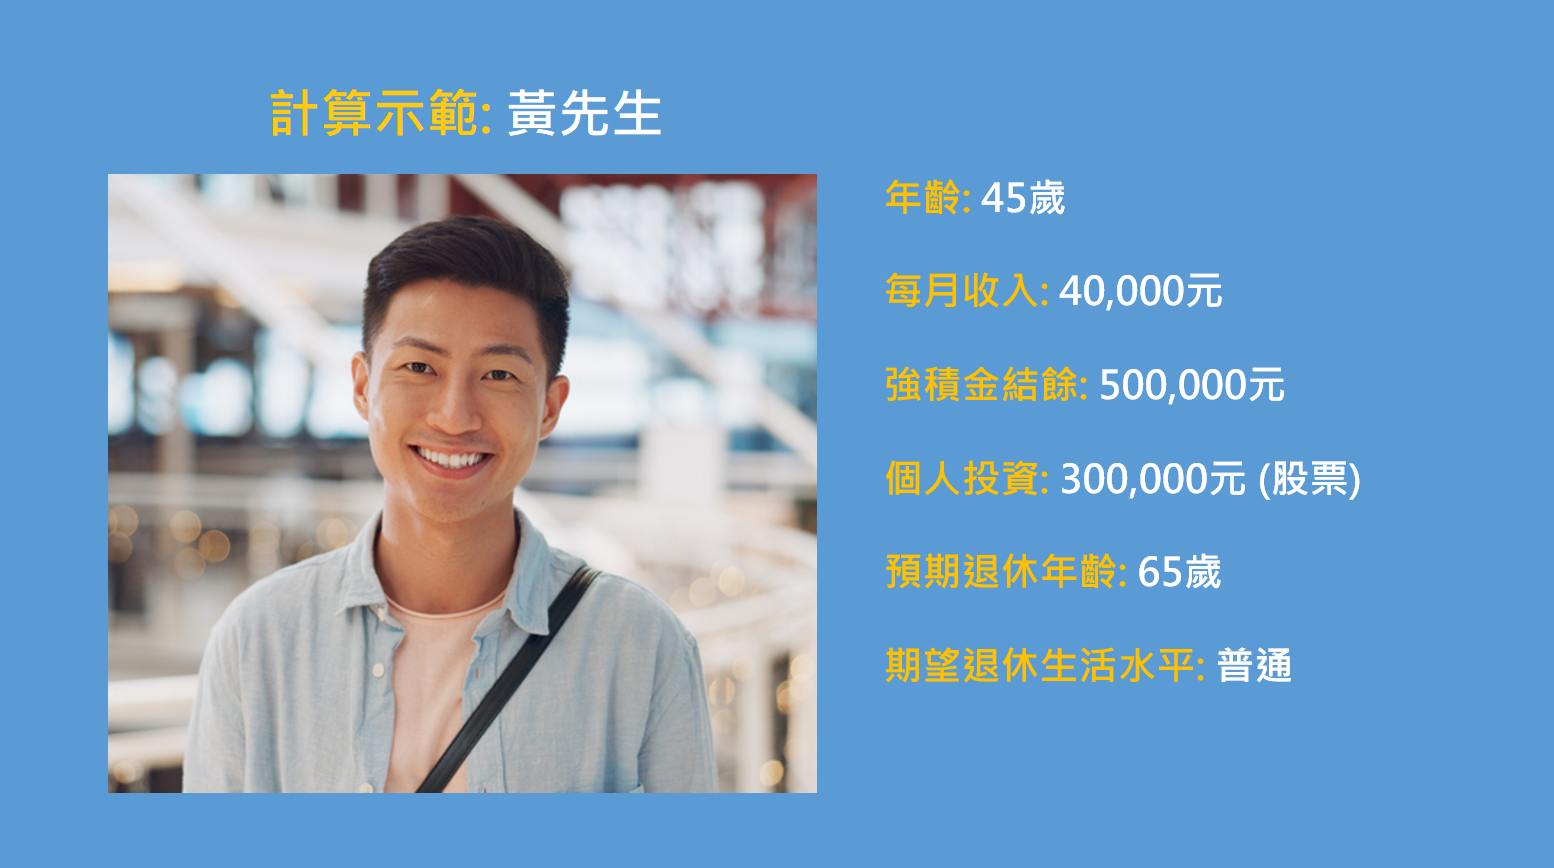
舉個簡單例子,黃先生今年45歲,月入4萬元,現時強積金戶口結餘為50萬元。另外他有30萬股票投資。黃先生打算65歲退休,期望普通或中等水平的退休生活。大家可以使用投委會的「退休計劃計算機」,一起做個計算。
第一步: 輸入「個人資料」
按黃先生現時年齡(45歲)及預期退休年齡(65歲)輸入有關資料。預期壽命方面,香港人十分長壽,平均預期壽命達80多歲,為全球最長壽地區之一。由於科學進步和醫療改善等因素,香港人的平均預期壽命仍有上升趨勢,這裡假設黃先生的預期壽命為90歲,即預期有25年的退休生活。

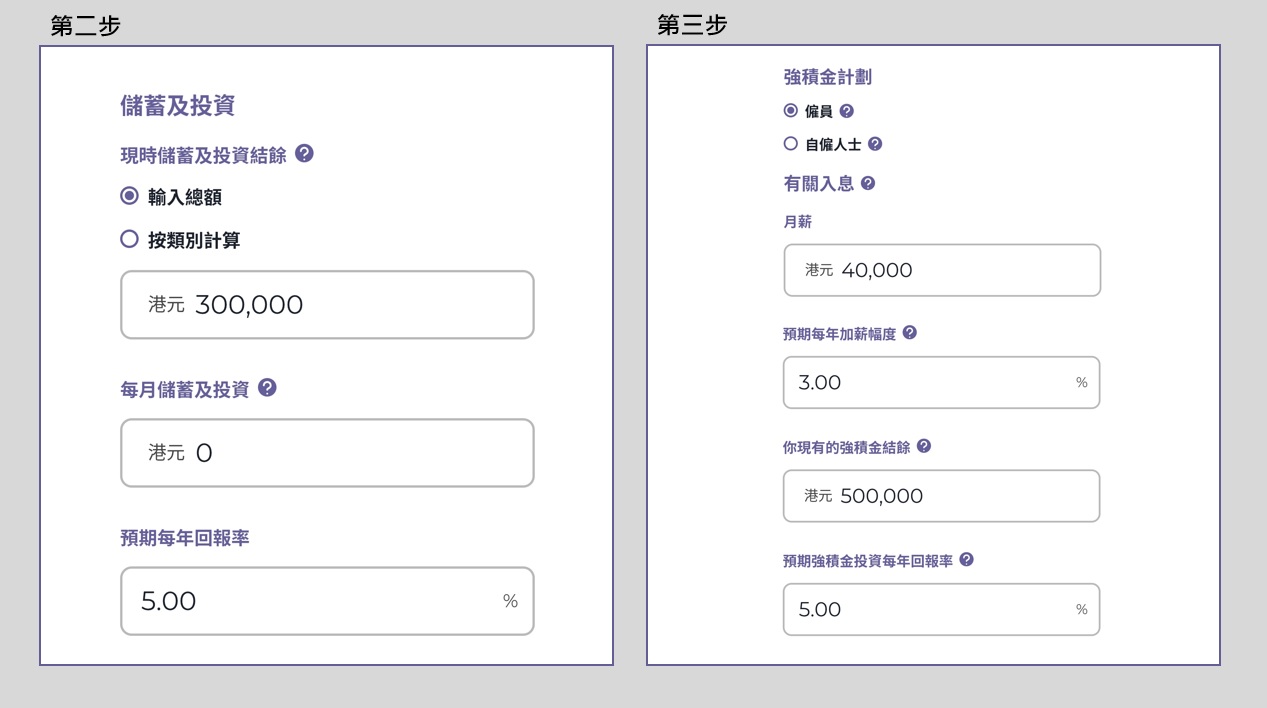
第二步:「個人儲蓄及投資」
黃先生有30萬股票投資,可在「現時儲蓄及投資結餘」一欄輸入30萬。假設他沒有每月儲蓄或投資,這裡可以填0。預期每年回報率方面,假設為5%。
第三步:「強積金資料」
按黃先生的每月收入,在「月薪」一欄輸入4萬元。假設薪金增幅與通脹相同,為3%。之後輸入黃先生的強積金結餘50萬元。預期每年回報率也假設為5% 。
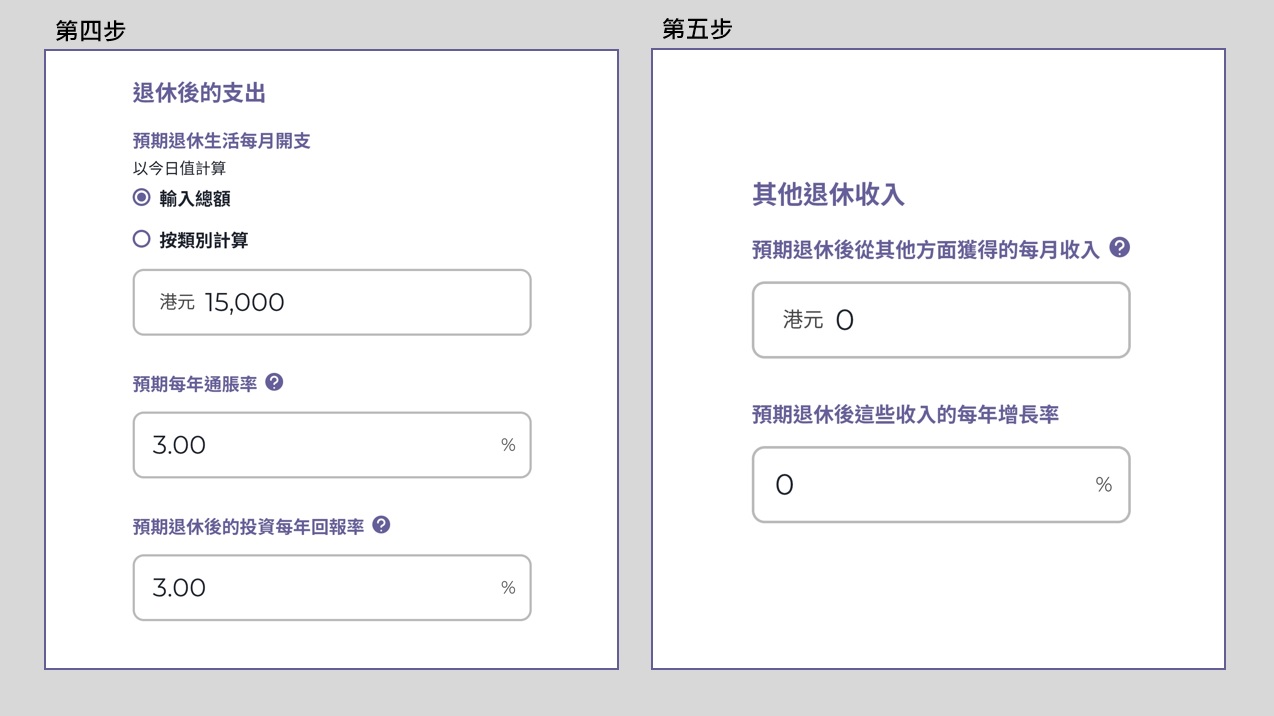
第四步:「預期退休每月支出」
退休生活豐儉由人,如果黃先生預期普通或中等水平退休生活的話,可參考「香港財務策劃師學會的香港退休開支指數」。該指數2023年退休人士每月平均開支約為15,000港元。此外,我們需輸入預期每年通脹率,參考香港過去10年的平均通脹率,大約為2-3%,這裡使用3%作計算。最後輸入預期退休後的投資每年回報率,留意退休後投資應該以穩健及對抗通脹為主,所以這個回報率可考慮較保守的數字。這裡我們假設預期退休後的投資每年回報率與通脹率相同,同為3%。
第五步:「預期退休後從其他方面獲得的每月收入」
例如租金收入、年金收入、家人給予的生活費、政府津貼(例如長者生活津貼)等。若預期沒有這些收入或不肯定,可填0。
計算結果
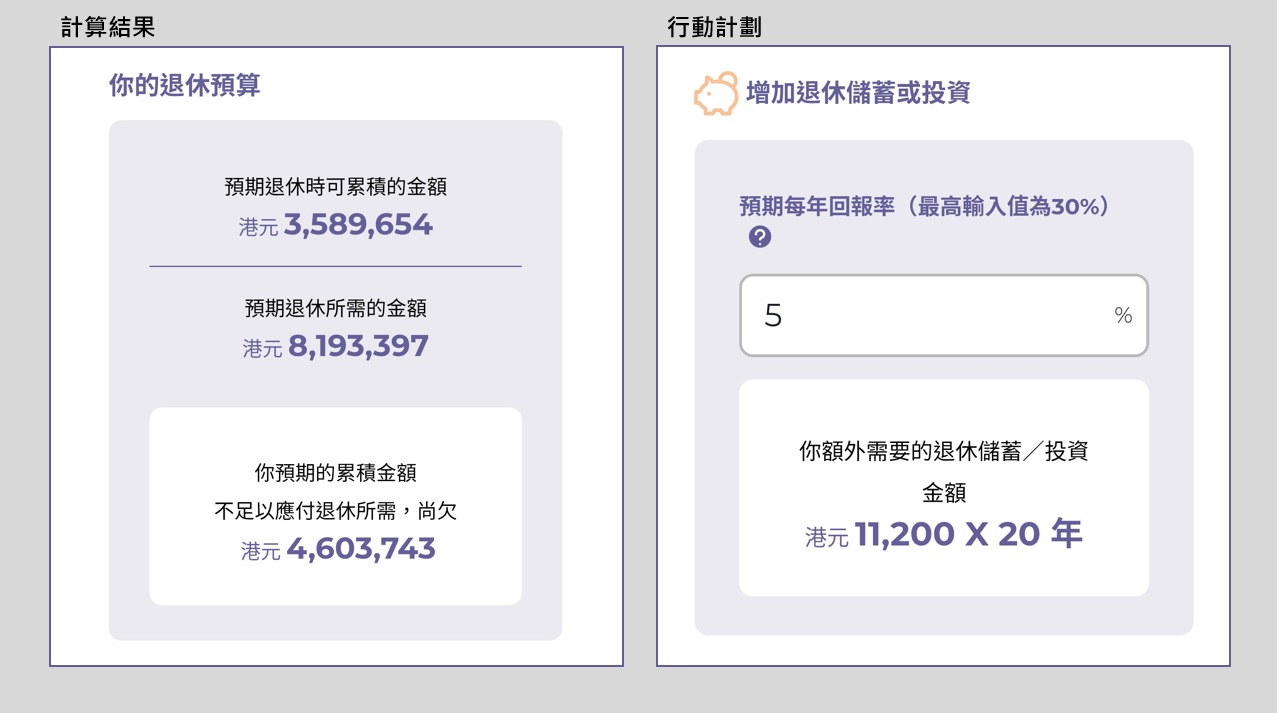
輸入所有資料後,可以查看計算結果。黃先生的強積金加上個人投資,預計到65歲退休時可以儲到358萬元。而他25年的退休生活,預計一共需要819萬元。結果顯示黃先生尚欠460萬元,才足夠應付退休所需。黃先生現時45歲,尚有20年才退休,他可以增加儲蓄或投資,為退休作好準備。假設每年回報率為5%,所需每月額外儲蓄或投資為11,200元。